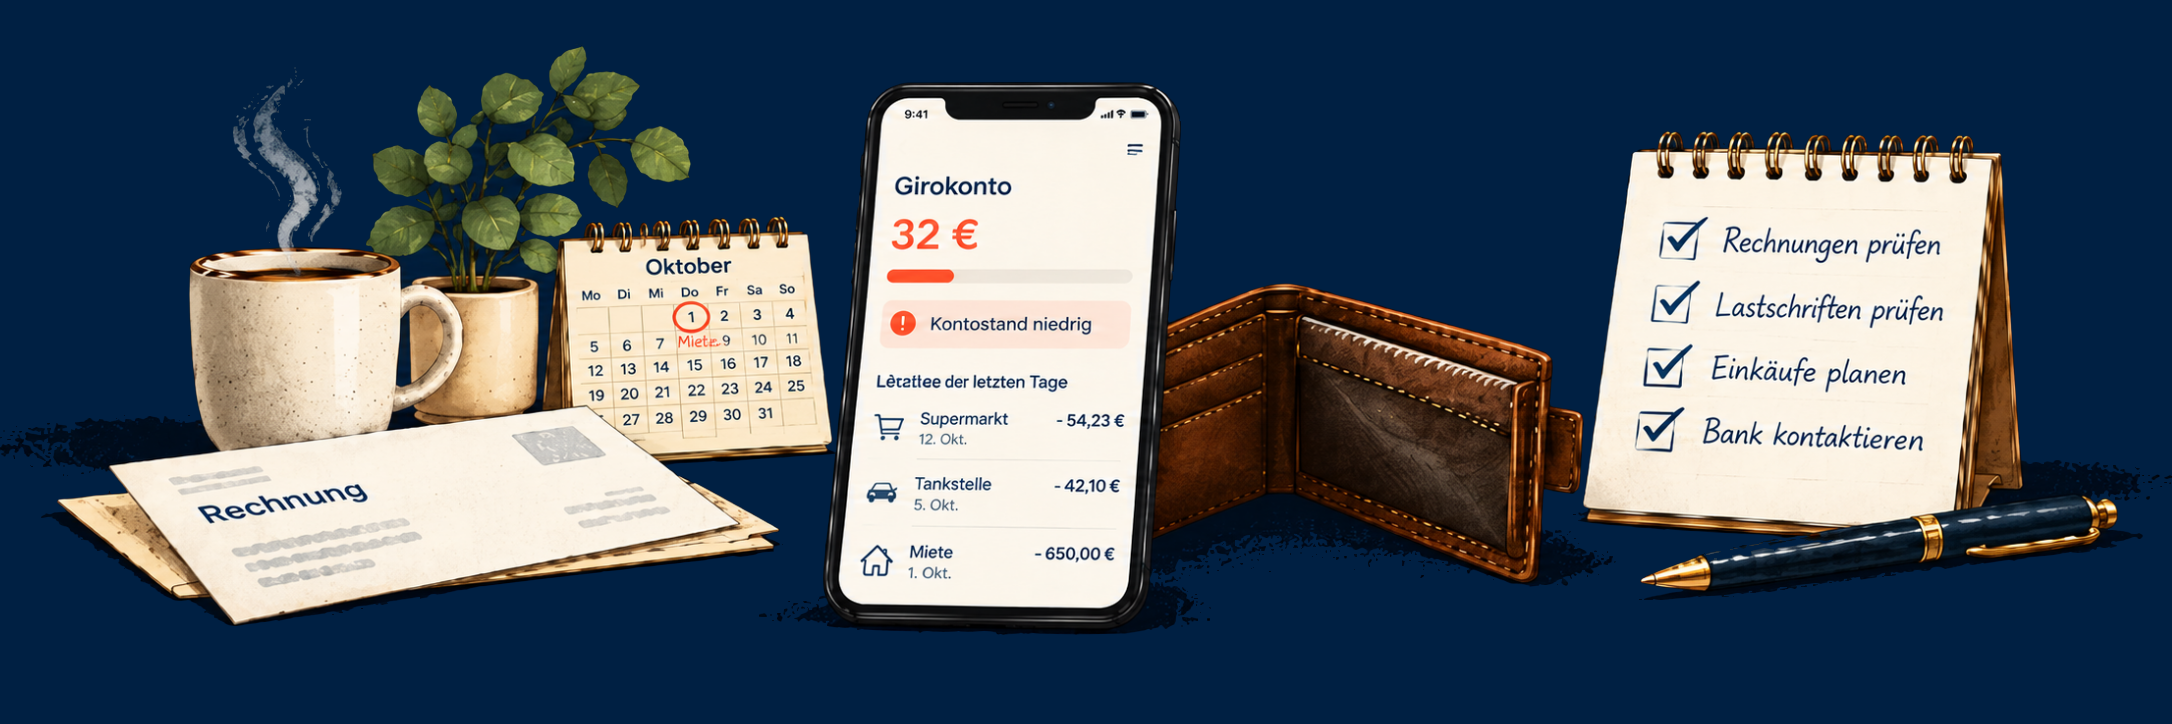
Am Monatsende wird das Geld knapp, aber die nächsten Rechnungen stehen schon an? In solchen Situationen ist der Dispokredit für viele eine schnelle Lösung. Das Girokonto lässt sich trotz fehlendem Guthaben weiter nutzen, und wichtige Zahlungen können zunächst erledigt werden.
Was kurzfristig praktisch erscheint, kann allerdings teuer werden. Denn für die Nutzung des Dispos fallen Zinsen an. Wenn dein Konto regelmäßig im Minus ist, kann daraus eine dauerhafte finanzielle Belastung entstehen.
Die gute Nachricht: Oft kannst du schon mit einigen Anpassungen verhindern, dass dein Konto überhaupt ins Minus rutscht. Entscheidend ist, finanzielle Engpässe frühzeitig zu erkennen und dein verfügbares Geld realistisch einzuplanen.
Was ist ein Dispokredit überhaupt?
Ein Dispositionskredit, kurz Dispo, ist eine von deiner Bank eingeräumte Möglichkeit, dein Girokonto bis zu einem bestimmten Betrag zu überziehen. Du kannst also vorübergehend mehr Geld ausgeben, als tatsächlich auf deinem Konto vorhanden ist.
Dafür berechnet die Bank normalerweise Dispozinsen. Wie hoch diese ausfallen, hängt von deinem Kreditinstitut und den vereinbarten Konditionen ab.
Wichtig ist die Unterscheidung zwischen einem eingeräumten Dispokredit und einer geduldeten Überziehung. Wenn du über deinen vereinbarten Disporahmen hinaus ins Minus rutschst und die Bank das zulässt, können andere Zinssätze gelten.
Ein Dispo ist deshalb keine zusätzliche Einnahme, sondern geliehenes Geld, das du später zurückzahlen musst.
Warum der Dispo schnell zur Kostenfalle werden kann
Der größte Vorteil eines Dispokredits ist seine Flexibilität. Du musst normalerweise keinen neuen Kreditvertrag für jede einzelne Überziehung abschließen und kannst den Betrag durch Geldeingänge wieder ausgleichen.
Genau diese einfache Nutzung kann allerdings dazu führen, dass du dich an ein dauerhaft negatives Kontoguthaben gewöhnst.
- Dispozinsen erhöhen deine monatlichen Kosten.
- Ein Teil deines nächsten Gehalts gleicht zunächst das Minus aus.
- Für laufende Ausgaben bleibt dadurch weniger Geld übrig.
- Neue Kontoüberziehungen können entstehen.
- Langfristig fehlt finanzieller Spielraum für Rücklagen.
Besonders problematisch wird es, wenn du den Dispo nicht nur für kurzfristige Ausnahmen nutzt, sondern regelmäßig zur Finanzierung deiner normalen Lebenshaltungskosten benötigst.
Wie teuer kann eine Kontoüberziehung werden?
Wie viel dich ein Dispokredit kostet, hängt vom Zinssatz, dem überzogenen Betrag und der Dauer der Überziehung ab.
Ein vereinfachtes Rechenbeispiel mit einem angenommenen Dispozins von 12 % pro Jahr:
| Überziehung | Zeitraum | Ungefähre Zinskosten |
|---|---|---|
| 500 € | 30 Tage | 4,93 € |
| 1.000 € | 30 Tage | 9,86 € |
| 1.500 € | 30 Tage | 14,79 € |
| 2.000 € | 90 Tage | 59,18 € |
Die Beträge sind Beispielrechnungen mit einer taggenauen Verzinsung auf Basis von 365 Tagen. Tatsächliche Kosten können je nach Bank, Zinssatz, Berechnungsmethode und Kontoverlauf abweichen.
Eine kurzfristige Überziehung verursacht häufig noch überschaubare Kosten. Bleibt dein Konto allerdings über viele Monate im Minus, summieren sich die Zinsen und erschweren den finanziellen Neustart.
7 Möglichkeiten, um den Dispo zu vermeiden
1. Behalte deinen Kontostand regelmäßig im Blick
Viele Kontoüberziehungen entstehen nicht durch eine einzige große Ausgabe, sondern weil mehrere Abbuchungen kurz hintereinander erfolgen.
Miete, Strom, Versicherungen, Handyvertrag und Einkäufe können dein Guthaben schneller reduzieren als erwartet.
Prüfe deshalb nicht nur deinen aktuellen Kontostand, sondern auch die Zahlungen, die in den nächsten Tagen noch anstehen.
- Kontostand regelmäßig über die Banking-App prüfen
- anstehende Lastschriften berücksichtigen
- Kontobenachrichtigungen für niedrige Guthaben aktivieren, falls verfügbar
- vorgemerkte Kartenzahlungen beachten
Ein positiver Kontostand bedeutet nicht automatisch, dass der gesamte Betrag noch frei verfügbar ist.
2. Plane feste Abbuchungen direkt nach Gehaltseingang ein
Nach dem Gehaltseingang sieht das Girokonto oft gut gefüllt aus. Allerdings ist ein großer Teil des Geldes bereits für laufende Verpflichtungen vorgesehen.
Wenn du diesen Betrag gedanklich schon ausgibst, bevor alle Rechnungen abgebucht wurden, kann es am Monatsende eng werden.
Hilfreich ist es deshalb, deine festen Ausgaben direkt vom verfügbaren Einkommen abzuziehen.
Beispiel: Bei 2.400 € Nettoeinkommen und 1.350 € festen monatlichen Kosten bleiben zunächst 1.050 € für variable Ausgaben, Rücklagen und sonstige Verpflichtungen.
Erst dieser verbleibende Betrag ist die eigentliche Grundlage für deine weitere Monatsplanung.
3. Teile dein verfügbares Geld in Wochenbudgets auf
Ein häufiger Grund für Kontoüberziehungen ist, dass in den ersten Wochen des Monats zu viel Geld ausgegeben wird.
Ein Wochenbudget kann dabei helfen, deine Ausgaben gleichmäßiger zu verteilen.
Angenommen, nach deinen Fixkosten und geplanten Rücklagen stehen dir noch 600 € für vier Wochen zur Verfügung. Dann kannst du mit einem Budget von 150 € pro Woche arbeiten.
Das bedeutet nicht, dass du jede Woche exakt gleich viel ausgeben musst. Es gibt dir aber eine Orientierung und hilft, größere Abweichungen rechtzeitig zu erkennen.
4. Unregelmäßige Ausgaben berücksichtigen
Nicht jede Ausgabe fällt monatlich an. Versicherungsbeiträge, Reparaturen, Geschenke, Nachzahlungen oder größere Anschaffungen werden deshalb häufig im Budget vergessen.
Wenn diese Kosten plötzlich vom Girokonto abgehen, kann das schnell zu einer Überziehung führen.
Plane deshalb vorhersehbare Jahreskosten möglichst als monatliche Rücklage ein.
Beispiel: Wenn du für jährliche Versicherungsbeiträge insgesamt 480 € benötigst, kannst du monatlich 40 € dafür zurücklegen.
So steht das Geld zum Zahlungstermin bereits bereit und muss nicht über den Dispo finanziert werden.
5. Einen kleinen Kontopuffer aufbauen
Ein finanzieller Puffer kann verhindern, dass unerwartete kleinere Ausgaben dein Girokonto sofort ins Minus bringen.
Du musst dafür nicht direkt mehrere tausend Euro zurücklegen. Schon ein kleiner Betrag kann helfen, kurzfristige Schwankungen abzufangen.
- Starte beispielsweise mit einem Ziel von 100 €.
- Erhöhe den Puffer bei Möglichkeit auf 250 € oder 500 €.
- Nutze ihn nicht für spontane Konsumkäufe.
- Fülle den Betrag nach einer Entnahme wieder auf.
Ein Kontopuffer ersetzt keinen vollständigen Notgroschen. Er hilft vor allem dabei, kleinere finanzielle Engpässe im Alltag zu vermeiden.
6. Fixkosten und laufende Verträge überprüfen
Wenn dein Konto regelmäßig ins Minus rutscht, können dauerhaft zu hohe Fixkosten eine Ursache sein.
Besonders bei Verträgen, die schon länger laufen, lohnt sich ein genauer Blick.
- Strom- und Gastarife vergleichen
- Handy- und Internetverträge prüfen
- ungenutzte Abos kündigen
- Versicherungsbeiträge und Leistungen kontrollieren
- regelmäßige Mitgliedschaften hinterfragen
Schon 20 € weniger Fixkosten pro Monat ergeben 240 € im Jahr. Dieser Betrag kann dabei helfen, einen Kontopuffer aufzubauen oder einen bestehenden Dispo schrittweise auszugleichen.
7. Reagiere frühzeitig auf finanzielle Engpässe
Wenn du bereits zu Monatsbeginn erkennst, dass dein Geld nicht ausreichen wird, solltest du möglichst früh gegensteuern.
Prüfe, welche Ausgaben tatsächlich notwendig sind und welche du verschieben oder reduzieren kannst.
Wenn eine wichtige Zahlung gefährdet ist, kann es sinnvoll sein, frühzeitig Kontakt mit dem Zahlungsempfänger aufzunehmen, statt eine Rücklastschrift oder Mahnung abzuwarten.
Besonders wichtig ist, notwendige Lebenshaltungskosten wie Wohnen, Energie und Lebensmittel zu sichern und keine zusätzlichen teuren Schulden aufzunehmen.
Was tun, wenn dein Konto bereits im Minus ist?
Wenn du deinen Dispo schon nutzt, ist das zunächst eine andere Situation als bei der reinen Vorbeugung. Jetzt geht es darum, die Überziehung nicht weiter anwachsen zu lassen und einen realistischen Weg zurück ins Guthaben zu finden.
Der erste Schritt ist, den tatsächlichen Fehlbetrag festzustellen.
Anschließend solltest du prüfen, wie viel Geld du monatlich für den Abbau aufbringen kannst, ohne dadurch direkt neue Engpässe zu verursachen.
Beispiel: 600 € Dispo schrittweise ausgleichen
Angenommen, dein Girokonto steht mit 600 € im Minus und du kannst monatlich 100 € zusätzlich für den Ausgleich aufbringen.
Ohne Zinsen wäre die Überziehung nach sechs Monaten ausgeglichen. Da bei einem Dispokredit jedoch Zinsen entstehen, kann es tatsächlich etwas länger dauern beziehungsweise zusätzliche Zahlungen erfordern.
Wichtig ist, dass du währenddessen möglichst keine neuen Überziehungen verursachst.
Dispo mit einem Ratenkredit ablösen – ist das sinnvoll?
Wenn dein Konto dauerhaft stark überzogen ist, kann unter bestimmten Umständen eine Umschuldung sinnvoll sein.
Ein Ratenkredit bietet häufig feste monatliche Rückzahlungen und kann einen niedrigeren Zinssatz haben als ein Dispokredit.
Allerdings ist eine Umschuldung nicht automatisch die bessere Lösung.
Prüfe vorher:
- effektiven Jahreszins des neuen Kredits
- monatliche Rate
- Laufzeit und Gesamtkosten
- mögliche Zusatzkosten
- ob du die neue Rate dauerhaft bezahlen kannst
Besonders wichtig: Eine Umschuldung hilft langfristig nur, wenn die Ursachen für die Kontoüberziehung ebenfalls angegangen werden. Sonst besteht die Gefahr, dass neben dem neuen Kredit erneut Disposchulden entstehen.
Mit unserem Kreditrechner kannst du beispielhaft berechnen, wie sich unterschiedliche Zinssätze, Laufzeiten und Raten auf die Kreditkosten auswirken.
Wann solltest du dir Unterstützung holen?
Wenn du deinen Dispo dauerhaft ausschöpfst, wichtige Rechnungen nicht mehr bezahlen kannst oder mehrere Schulden gleichzeitig bestehen, kann eine professionelle Schuldnerberatung sinnvoll sein.
Das gilt besonders, wenn du neue Kredite benötigst, um alte Verpflichtungen zu erfüllen.
Anerkannte Schuldnerberatungsstellen, beispielsweise bei kommunalen Einrichtungen oder gemeinnützigen Organisationen, können helfen, deine finanzielle Situation zu ordnen und mögliche Lösungen zu besprechen.
Je früher du Unterstützung suchst, desto eher lassen sich zusätzliche Kosten und weitere finanzielle Schwierigkeiten vermeiden.
So erkennst du, ob dein Monatsbudget zu knapp ist
Wenn dein Girokonto regelmäßig ins Minus rutscht, kann das ein Hinweis darauf sein, dass deine monatlichen Einnahmen und Ausgaben nicht ausreichend zusammenpassen.
Dabei solltest du nicht nur die festen Kosten betrachten. Auch variable Ausgaben, unregelmäßige Rechnungen und fehlende Rücklagen können eine wichtige Rolle spielen.
Mit unserem Haushaltsrechner kannst du Einnahmen, Fixkosten und variable Ausgaben gegenüberstellen und prüfen, wie viel finanzieller Spielraum dir tatsächlich bleibt.
Wenn vor allem deine laufenden Verträge und festen monatlichen Verpflichtungen auffällig sind, hilft dir zusätzlich die Fixkosten-Analyse.
Fazit: Den Dispo vermeiden, bevor er zur Dauerbelastung wird
Ein Dispokredit kann kurzfristige finanzielle Engpässe überbrücken. Dauerhaft solltest du ihn jedoch möglichst nicht als festen Bestandteil deines Monatsbudgets nutzen.
Besonders hilfreich sind ein realistischer Überblick über deine Ausgaben, rechtzeitig eingeplante Rechnungen, ein kleiner Kontopuffer und die regelmäßige Kontrolle deiner Fixkosten.
Wenn dein Konto bereits im Minus ist, solltest du die Überziehung Schritt für Schritt reduzieren und gleichzeitig ihre Ursachen prüfen.
So kannst du unnötige Dispozinsen vermeiden und dir langfristig wieder mehr finanziellen Spielraum schaffen.