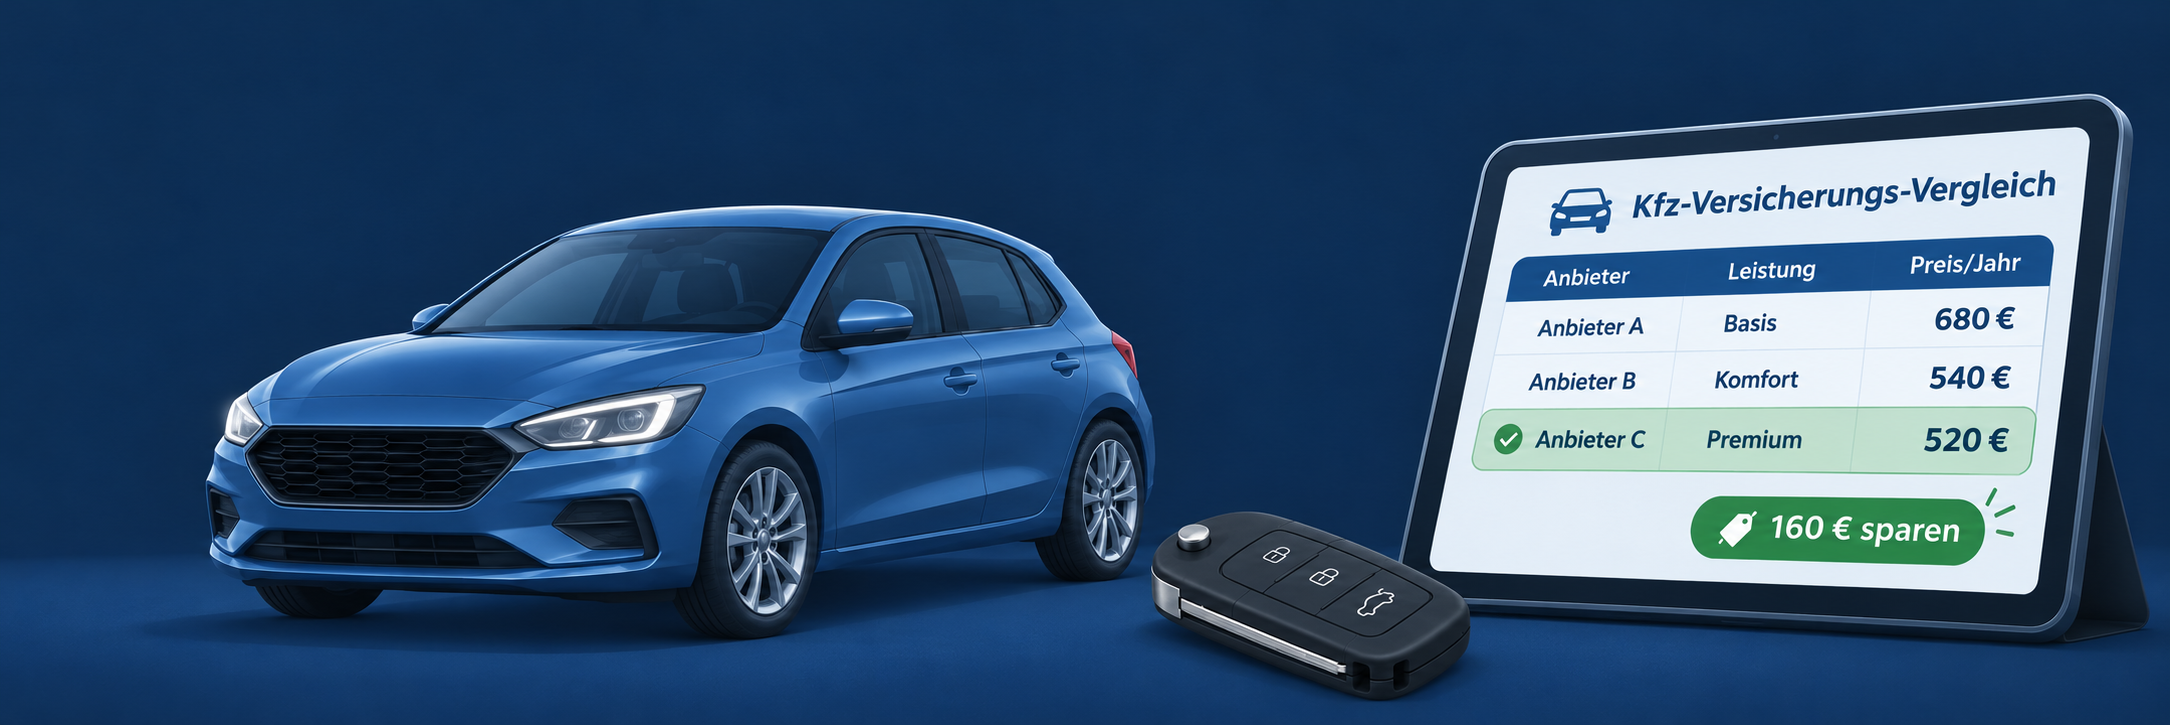
Die Kfz-Versicherung gehört für viele Autofahrer zu den regelmäßigen Fixkosten. Einmal abgeschlossen, läuft der Vertrag häufig über Jahre weiter – auch wenn sich Beiträge, Leistungen und persönliche Anforderungen längst verändert haben.
Gerade im Herbst lohnt sich deshalb ein Blick auf die aktuelle Autoversicherung. Denn viele Verträge können zum Jahresende gekündigt werden. Ein Tarifvergleich kann Einsparpotenzial aufdecken, ohne dass du dafür dein Auto oder dein Fahrverhalten ändern musst.
Allerdings ist die günstigste Versicherung nicht automatisch die beste. Neben dem Beitrag spielen auch Leistungen, Selbstbeteiligung und Vertragsbedingungen eine wichtige Rolle.
Warum du deine Kfz-Versicherung regelmäßig prüfen solltest
Die Kosten einer Autoversicherung können sich von Jahr zu Jahr verändern. Dafür gibt es unterschiedliche Gründe.
Beispielsweise können steigende Reparaturkosten, geänderte Typ- und Regionalklassen oder Anpassungen des Versicherungstarifs zu höheren Beiträgen führen.
Auch deine persönliche Situation kann sich verändert haben:
- Du fährst inzwischen weniger Kilometer pro Jahr.
- Dein Auto ist älter geworden.
- Es nutzen weniger Personen dein Fahrzeug.
- Du benötigst bestimmte Zusatzleistungen nicht mehr.
- Andere Versicherer bieten vergleichbare Leistungen günstiger an.
Deshalb solltest du deine Kfz-Versicherung regelmäßig prüfen – auch dann, wenn dein Beitrag nicht gestiegen ist.
Wann kannst du deine Kfz-Versicherung wechseln?
Viele Kfz-Versicherungsverträge laufen bis zum 31. Dezember eines Jahres. In diesen Fällen beträgt die reguläre Kündigungsfrist häufig einen Monat.
Das bedeutet: Deine Kündigung muss normalerweise spätestens am 30. November beim bisherigen Versicherer eingegangen sein, wenn du zum 1. Januar des Folgejahres wechseln möchtest.
Wichtig ist allerdings, dass nicht alle Versicherungsverträge zum Jahresende auslaufen. Manche haben einen anderen Versicherungsbeginn und damit auch einen abweichenden Kündigungstermin.
Prüfe deshalb immer deine Versicherungsunterlagen oder den aktuellen Versicherungsschein.
Tipp: Warte nicht bis zum letzten Tag. Entscheidend ist in der Regel, wann deine Kündigung beim Versicherer eingeht – nicht, wann du sie abgeschickt hast.
Sonderkündigungsrecht: Wann ist ein Wechsel auch später möglich?
Unter bestimmten Voraussetzungen kannst du deine Kfz-Versicherung auch außerhalb der regulären Kündigungsfrist kündigen.
Ein wichtiger Fall ist eine Beitragserhöhung, bei der sich der Versicherungsschutz nicht entsprechend verbessert.
Erhöht dein Versicherer den Beitrag aufgrund einer tariflichen Anpassung, besteht häufig ein Sonderkündigungsrecht. Dafür gilt normalerweise eine Frist von einem Monat nach Zugang der entsprechenden Mitteilung.
Das kann auch dann relevant sein, wenn du die neue Beitragsrechnung erst nach dem regulären Kündigungstermin erhältst.
Ein Sonderkündigungsrecht kann außerdem nach einem abgeschlossenen Schadenfall bestehen. Die genauen Voraussetzungen und Fristen solltest du im jeweiligen Vertrag prüfen.
Nicht jede Beitragsveränderung berechtigt automatisch zur Sonderkündigung. Wenn dein Beitrag beispielsweise ausschließlich aufgrund einer selbst verursachten Rückstufung steigt, ist die Situation anders zu beurteilen.
Was solltest du beim Versicherungsvergleich beachten?
Ein Tarifvergleich sollte nicht nur den Jahresbeitrag berücksichtigen. Denn zwei Versicherungen mit ähnlichen Preisen können sich bei den Leistungen deutlich unterscheiden.
Besonders wichtig sind folgende Punkte:
1. Haftpflicht, Teilkasko oder Vollkasko?
Die Kfz-Haftpflichtversicherung ist für zugelassene Fahrzeuge gesetzlich vorgeschrieben. Sie deckt grundsätzlich Schäden ab, die du mit deinem Fahrzeug anderen zufügst.
Eine Teilkaskoversicherung bietet zusätzlichen Schutz für bestimmte Schäden am eigenen Fahrzeug, beispielsweise durch Diebstahl, Glasbruch oder bestimmte Naturereignisse.
Die Vollkaskoversicherung deckt darüber hinaus insbesondere selbst verursachte Unfallschäden am eigenen Fahrzeug ab, soweit sie vom Vertrag umfasst sind.
Ob sich eine Vollkasko noch lohnt, hängt unter anderem vom Fahrzeugwert, deinem finanziellen Spielraum und deinem persönlichen Sicherheitsbedürfnis ab.
Bei einem älteren Auto mit geringem Restwert kann es sinnvoll sein, den bisherigen Kaskoschutz zu überprüfen. Allerdings solltest du nicht allein aufgrund des Fahrzeugalters auf wichtige Leistungen verzichten.
2. Selbstbeteiligung vergleichen
Bei einer Kaskoversicherung kannst du häufig eine Selbstbeteiligung vereinbaren.
Das bedeutet, dass du im Schadenfall einen bestimmten Betrag selbst übernimmst.
Eine höhere Selbstbeteiligung kann den Versicherungsbeitrag reduzieren. Im Schadenfall musst du dann allerdings mehr aus eigener Tasche bezahlen.
Beispiel: Wenn du durch eine höhere Selbstbeteiligung jährlich 60 € sparst, dafür im Schadenfall aber 300 € mehr selbst tragen musst, solltest du abwägen, ob dieser Vorteil zu deiner finanziellen Situation passt.
3. Leistungen und Ausschlüsse prüfen
Nicht alle Tarife bieten denselben Versicherungsschutz. Gerade sehr günstige Angebote können bei bestimmten Leistungen eingeschränkt sein.
Achte beispielsweise auf:
- ausreichend hohe Deckungssummen in der Haftpflicht
- Regelungen zur groben Fahrlässigkeit
- Schutz bei Wild- und anderen Tierunfällen
- Folgeschäden durch Tierbisse
- Leistungen bei Elementarschäden
- Neuwert- oder Kaufpreisentschädigung
- mögliche Werkstattbindung
- Rückstufungsbedingungen nach einem Schaden
Welche Leistungen wichtig sind, hängt von deinem Fahrzeug und deiner persönlichen Situation ab.
Schadenfreiheitsklasse: Was passiert beim Wechsel?
Die Schadenfreiheitsklasse, kurz SF-Klasse, beeinflusst bei der Kfz-Haftpflicht- und Vollkaskoversicherung häufig die Beitragshöhe.
Je länger du ohne anrechenbaren Schaden unterwegs bist, desto günstiger kann deine Einstufung ausfallen.
Bei einem Versicherungswechsel werden die anrechenbaren schadenfreien Jahre beziehungsweise die Schadenhistorie grundsätzlich an den neuen Versicherer übermittelt. Die neue Versicherung berechnet daraus ihre eigene Einstufung und den entsprechenden Beitrag.
Wichtig: Sonderrabatte oder ein vereinbarter Rabattschutz lassen sich nicht immer vollständig übertragen.
Gerade wenn du besondere Vergünstigungen bei deinem bisherigen Anbieter erhältst, solltest du vor dem Wechsel prüfen, welche Einstufung der neue Versicherer tatsächlich berücksichtigt.
So kannst du deine Kfz-Versicherung günstiger machen
Du musst nicht unbedingt den Anbieter wechseln, um weniger zu bezahlen. Auch innerhalb eines bestehenden Vertrags können sich Einsparmöglichkeiten ergeben.
Jährliche Fahrleistung anpassen
Wenn du deutlich weniger Auto fährst als früher, solltest du die angegebene jährliche Kilometerleistung prüfen.
Ein niedrigerer Kilometerumfang kann sich positiv auf den Beitrag auswirken. Die Angaben müssen allerdings realistisch sein.
Fahrerkreis überprüfen
Je nachdem, welche Personen dein Auto nutzen dürfen, kann sich der Versicherungsbeitrag verändern.
Wenn beispielsweise ein bisher mitversicherter Fahranfänger dein Fahrzeug nicht mehr fährt, lohnt sich eine Aktualisierung.
Jährliche statt monatliche Zahlung prüfen
Einige Versicherer verlangen bei monatlicher oder vierteljährlicher Zahlungsweise einen höheren Gesamtbeitrag als bei jährlicher Zahlung.
Falls du den Jahresbetrag problemlos bezahlen kannst, solltest du prüfen, ob du dadurch sparst.
Werkstattbindung abwägen
Bei manchen Kaskotarifen erhältst du einen Beitragsrabatt, wenn du dich verpflichtest, bestimmte Reparaturen in Partnerwerkstätten des Versicherers durchführen zu lassen.
Das kann sinnvoll sein, schränkt aber deine freie Werkstattwahl ein. Prüfe deshalb, ob die Bedingungen zu dir und deinem Fahrzeug passen.
Wie viel kannst du durch einen Wechsel sparen?
Wie hoch die mögliche Ersparnis ausfällt, hängt unter anderem von deinem Fahrzeug, deiner Schadenfreiheitsklasse, deinem Wohnort und dem gewünschten Versicherungsschutz ab.
Ein einfaches Beispiel:
| Bisheriger Vertrag | Neuer Vertrag | |
|---|---|---|
| Jahresbeitrag | 780 € | 620 € |
| Monatlich umgerechnet | 65,00 € | 51,67 € |
| Jährliche Ersparnis | 160 € | |
In diesem Beispiel würdest du durch den Wechsel 160 € im Jahr sparen. Das entspricht rechnerisch rund 13,33 € pro Monat.
Voraussetzung ist allerdings, dass beide Tarife einen vergleichbaren Versicherungsschutz bieten und keine zusätzlichen Kosten entstehen, die den Vorteil wieder reduzieren.
Der Unterschied kann je nach Vertrag deutlich kleiner oder größer ausfallen.
Wann lohnt sich ein Wechsel nicht?
Nicht jedes günstigere Angebot ist automatisch die bessere Entscheidung.
Ein Wechsel kann weniger sinnvoll sein, wenn:
- wichtige Versicherungsleistungen entfallen
- die Selbstbeteiligung deutlich höher ausfällt
- besondere Rabatte nicht übernommen werden
- du auf eine wichtige Werkstattwahl oder Zusatzleistung verzichten müsstest
- der Preisvorteil nur sehr gering ist
- dein bisheriger Versicherer dir einen vergleichbar günstigen Tarif anbietet
Deshalb kann es sich auch lohnen, zunächst beim bisherigen Versicherer nach einem günstigeren Tarif zu fragen.
Manchmal lassen sich die Konditionen verbessern, ohne dass du den Anbieter wechseln musst.
Nicht nur bei der Autoversicherung lohnt es sich, die tatsächlichen Wechselvorteile zu prüfen. Worauf du bei Rabatten, Laufzeiten und Bonusangeboten achten solltest, erfährst du in unserem Beitrag Verträge prüfen und Geld sparen: So erkennst du echte Wechselvorteile.
Kfz-Versicherung wechseln: So gehst du Schritt für Schritt vor
Wenn du deine Autoversicherung wechseln möchtest, hilft dir ein strukturierter Ablauf.
- Bisherigen Vertrag prüfen: Notiere deinen Jahresbeitrag, Versicherungsumfang, Selbstbeteiligung und Kündigungstermin.
- Persönliche Angaben aktualisieren: Prüfe Fahrleistung, Fahrerkreis und weitere beitragsrelevante Informationen.
- Mehrere Angebote vergleichen: Nutze Vergleichsportale und gegebenenfalls direkte Angebote einzelner Versicherer. Nicht jeder Anbieter ist auf jedem Portal vertreten.
- Leistungen gegenüberstellen: Vergleiche Tarife möglichst bei identischem Versicherungsumfang und gleicher Selbstbeteiligung.
- Neuen Versicherungsschutz sicherstellen: Lass dir den neuen Vertrag bestätigen, bevor du den bisherigen Vertrag kündigst.
- Alten Vertrag rechtzeitig kündigen: Achte auf die Kündigungsfrist und bewahre einen Nachweis über den rechtzeitigen Zugang auf.
- Vertragsbeginn kontrollieren: Stelle sicher, dass neuer und alter Versicherungsschutz zeitlich nahtlos ineinander übergehen.
Bei einem normalen Versicherungswechsel musst du dein Fahrzeug üblicherweise nicht neu anmelden. Die Versicherer kümmern sich in der Regel um die erforderlichen Meldungen an die Zulassungsbehörde.
Kfz-Versicherung als Teil deiner Fixkosten betrachten
Auch wenn du deine Kfz-Versicherung nur einmal jährlich bezahlst, gehört sie zu deinen regelmäßigen Ausgaben.
Deshalb ist es sinnvoll, den Jahresbeitrag auf einen monatlichen Betrag umzurechnen.
Bei 720 € pro Jahr entspricht das beispielsweise 60 € monatlich. Zusammen mit Kfz-Steuer, Kraftstoff, Wartung und möglichen Finanzierungsraten können die tatsächlichen Kosten eines Autos deutlich höher ausfallen.
Wenn du einen Überblick über deine laufenden Kosten bekommen möchtest, hilft dir unsere Fixkosten-Analyse.
Mit dem Haushaltsrechner kannst du außerdem prüfen, wie stark Mobilität, Wohnen und andere Ausgaben dein monatliches Budget belasten.
Fazit: Kfz-Versicherung vergleichen kann sich lohnen
Ein regelmäßiger Vergleich deiner Kfz-Versicherung kann helfen, unnötig hohe Fixkosten zu vermeiden.
Gerade vor dem Ende des Versicherungsjahres lohnt es sich, den aktuellen Beitrag und die vereinbarten Leistungen genauer anzuschauen.
Wichtig ist dabei, nicht ausschließlich auf den Preis zu achten. Versicherungsschutz, Selbstbeteiligung, Schadenfreiheitsklasse und Vertragsbedingungen sollten ebenfalls zu deiner Situation passen.
Und selbst wenn du nicht wechselst, kann ein Vertragscheck sinnvoll sein. Vielleicht lässt sich dein bestehender Tarif bereits durch aktualisierte Angaben oder eine andere Tarifvariante günstiger gestalten.
Entscheidend ist nicht, möglichst oft die Versicherung zu wechseln, sondern dauerhaft einen passenden Schutz zu einem fairen Preis zu erhalten.